2017年1-9月通用设备制造业增加值统计分析
一、行业总体运行概况
2017年1-9月,我国通用设备制造业总体保持平稳增长态势,行业增加值增速较上年同期有所回升,反映出制造业景气度改善和实体经济需求回暖。通用设备制造业作为装备工业的重要组成部分,涵盖锅炉及原动设备、金属加工机械、物料搬运设备、泵阀压缩机、轴承齿轮传动件、烘炉熔炉电炉、文化办公用机械等多个细分领域,其运行走势与整体工业经济密切相关。
二、增加值增长情况
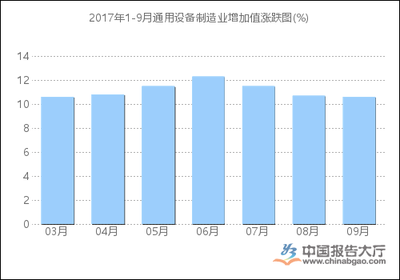
从增加值增速看,2017年1-9月通用设备制造业增加值同比增长约7%左右(按可比价格计算),增速高于同期规模以上工业增加值整体水平,与上半年相比保持基本稳定。分季度观察,一季度受春节因素和上年低基数影响增速相对较高,二季度略有回落,三季度在设备更新需求和出口改善带动下企稳回升,呈现“前高、中稳、后升”的特征。
三、主要驱动因素分析
(一)制造业投资回暖带动设备需求。2017年以来,制造业固定资产投资增速企稳回升,企业技改投资和设备更新改造需求增加,直接拉动金属切削机床、锻压设备、起重运输设备等通用机械产品订货增长。
(二)供给侧结构性改革效应显现。去产能推动上游原材料价格回升,钢铁、煤炭等行业盈利改善后对通用设备的需求有所恢复;同时行业内部落后产能加快退出,优质企业订单集中度提升,带动增加值质量改善。
(三)出口市场恢复性增长。1-9月通用机械类产品出口交货值同比增长较快,泵、阀门、压缩机、轴承等产品出口受外部需求回暖带动明显,对行业增加值形成支撑。
(四)新兴产业和消费升级带动。工业机器人、数控机床、节能环保设备等高端通用设备需求快速增长,文化办公用机械受消费和办公自动化需求带动保持较好增势。
四、分行业与细分领域表现
从细分行业看,金属加工机械制造受机床工具行业回暖带动,增加值增速回升;泵、阀门、压缩机及类似机械制造保持较快增长,受益于油气、化工、环保等领域需求;轴承、齿轮和传动部件制造平稳运行;物料搬运设备制造受物流仓储需求拉动增速较高;锅炉及原动设备制造受电力投资结构调整影响增速相对偏低。总体呈现“高端快、传统稳、部分分化”的格局。
五、地区分布特征
分地区看,东部沿海地区通用设备制造业增加值占全国比重较高,江苏、浙江、山东、广东等省份增长平稳,产业集聚和集群优势明显;中西部地区受产业转移和基建投资带动,增速总体快于东部,但体量相对较小;东北地区受老工业基地调整影响,增长动力仍在恢复过程中。
六、存在的主要问题
一是行业成本压力上升,原材料价格同比涨幅较大,挤压中下游通用设备企业利润空间;二是中低端产品同质化竞争依然突出,部分细分领域产能利用率不高;三是高端装备和核心零部件自主化水平有待提升,关键轴承、精密传动件、高端液压件等仍依赖进口;四是企业融资和回款压力尚存,应收账款回收周期偏长。
七、趋势展望
综合判断,2017年四季度通用设备制造业增加值有望延续平稳增长态势。支撑因素包括:制造业投资企稳、企业技改和设备更新需求持续释放、出口保持恢复性增长、高端装备政策利好延续。预计全年通用设备制造业增加值增速将保持在6.5%-7.5%区间,行业运行总体稳中向好,结构优化和提质增效仍是主旋律。
如若转载,请注明出处:http://www.huxincn.com/product/29.html
更新时间:2026-10-24 16:27:28